

Una serie de medidas de absoluto corte financiero propone Economía para reactivar el consumo. Aumentar el ingreso de prestamistas, que los bonos de garantía de cobro (por gastos realizados) puedan ser comercializados y así mover (financieramente) la economía. De producción e industria, nada.
Un comercio quiere vender en varios pagos un electrodoméstico. Es fácil imaginar. Hasta ahora, el comprador iba, tarjetazo, varios pagos y el vendedor tenía que esperar que cada mes, le llegue el pago. Ahora llegan los bonos de garantía de cobro (por gastos realizados) que podrán ser comercializados en un mercado. Siguiendo con el caso concreto anterior: el comerciante que vende una heladera en seis cuotas con tarjeta de crédito. Hoy en día, ese comerciante tiene que esperar mes a mes para que la tarjeta le deposite cada cuota, o bien pedirle a su propia terminal de cobro (ej. Mercado Pago, Payway, etc) que le adelante el dinero. Como estas empresas operan casi en monopolio, le cobran al comerciante una tasa de interés muy alta para adelantarle el efectivo.
Con la nueva medida, cada una de esas 6 cuotas se transforma en un documento legal, digital y transferible (un cupón de crédito) con una fecha de cobro fija. La «garantía de cobro» de ese papel no es el cliente que compró la heladera, sino el banco emisor de la tarjeta, lo que convierte a ese cupón en un activo con un riesgo de impago bajísimo.
La teoría económica del Gobierno apuesta a que, al haber muchos compradores compitiendo por quedarse con esos cupones garantizados, la tasa de interés que le cobran al comerciante para adelantarle la plata va a bajar significativamente.
Muy parecido a los créditos subprime que llevaron a la crisis de 2008 en el mundo. Pero esa es otra historia.
El gobierno de Javier Milei e instituciones como el Banco Central (BCRA) impulsan un paquete de 5 medidas económicas orientadas a reactivar el consumo privado y el financiamiento en pesos. El diseño de este plan busca dinamizar el mercado interno mediante «trucos sin costo fiscal», con el propósito de no arriesgar el superávit del Estado
La expansión y el abaratamiento del crédito están en el centro de la agenda del Gobierno. Con el objetivo de consolidar la reactivación del financiamiento al sector privado tras el pico de morosidad registrado en el último año, el Banco Central (BCRA) ultima los detalles de una batería de medidas diseñadas para flexibilizar las garantías, profundizar el mercado de capitales y mitigar el riesgo crediticio.
El plan de trabajo fue detallado recientemente por el vicepresidente del Central, Vladimir Werning, ante inversores internacionales en las Reuniones Anuales del Fondo Monetario Internacional (FMI) y el Banco Mundial en Bangkok. En esa presentación, la autoridad monetaria explicitó un paquete de cinco iniciativas normativas que buscan mejorar las condiciones de acceso al financiamiento tanto para familias como para comercios y empresas.
Dentro del paquete de herramientas previstas, una de las novedades es la puesta en marcha del Sistema Federal de Garantías (SFG), que contempla la creación de un registro centralizado de bienes otorgados en garantía para préstamos prendarios y con colateral. La intención de esta plataforma es dotar de mayor transparencia al mercado colateral, para reducir los riesgos de asimetría informativa para las entidades financieras y agilizando la creación de préstamos.
A la par del SFG, la estrategia técnica para el crédito a empresas y pymes incluye modificaciones operativas orientadas al sistema de Sociedades de Garantía Recíproca (SGR). Estas entidades actualmente se encargan de otorgar avales para facilitar el acceso al crédito bancario a las pequeñas y medianas empresas. Si una pyme no puede cumplir con su pago, el Fondo de Riesgo responde por la deuda. Ahora, la estrategia del Central sería aumentar el límite de apalancamiento de los bancos.
Quizá aquí convenga (con buen humor inglés) entender qué fue todo aquello de 2008
El esquema desplegado ante inversores contempla también herramientas clave para el consumo minorista y los préstamos personales, como la implementación del código de descuento tanto para empleados del sector público como para el ámbito privado. Esta herramienta permite cobrar las cuotas de un crédito directamente de los ingresos del deudor.
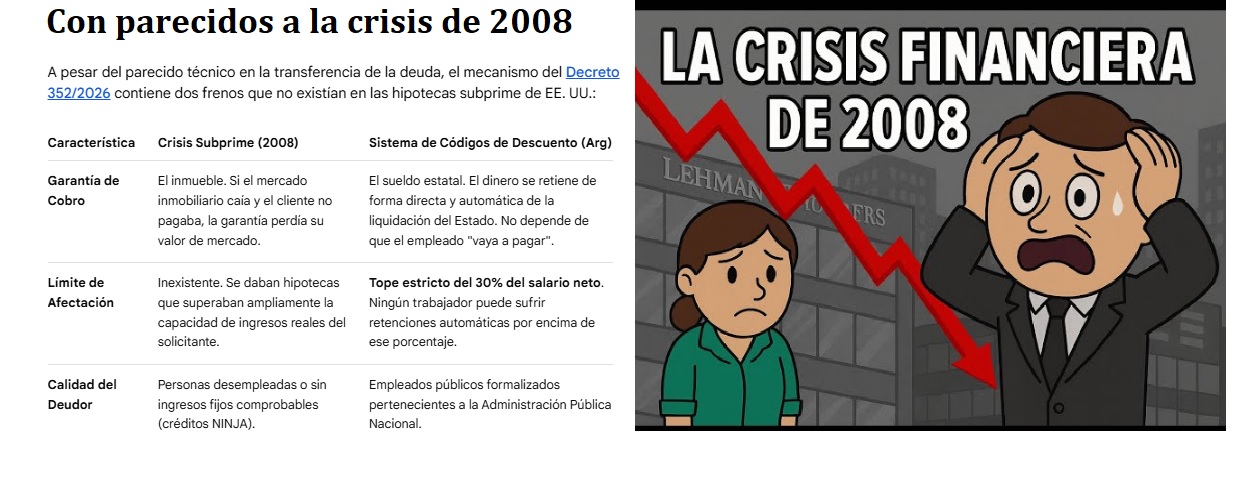
Este mecanismo recuerda a la crisis de 2008: La mecánica de transferir (ceder) deudas a terceros (las famosas hipotecas empaquetadas) es la misma que dio origen a la crisis de 2008. Al permitir que el emisor original venda su cartera de préstamos, se desentiende del riesgo a largo plazo.
Para los empleados públicos, la presentación señala que se eliminó el tope a la tasa de interés y que el código de descuento puede transferirse a otra institución habilitada. El cambio busca dar mayor seguridad a las carteras de préstamos transferidas y facilitar que las entidades consigan fondos para financiar nuevas operaciones.
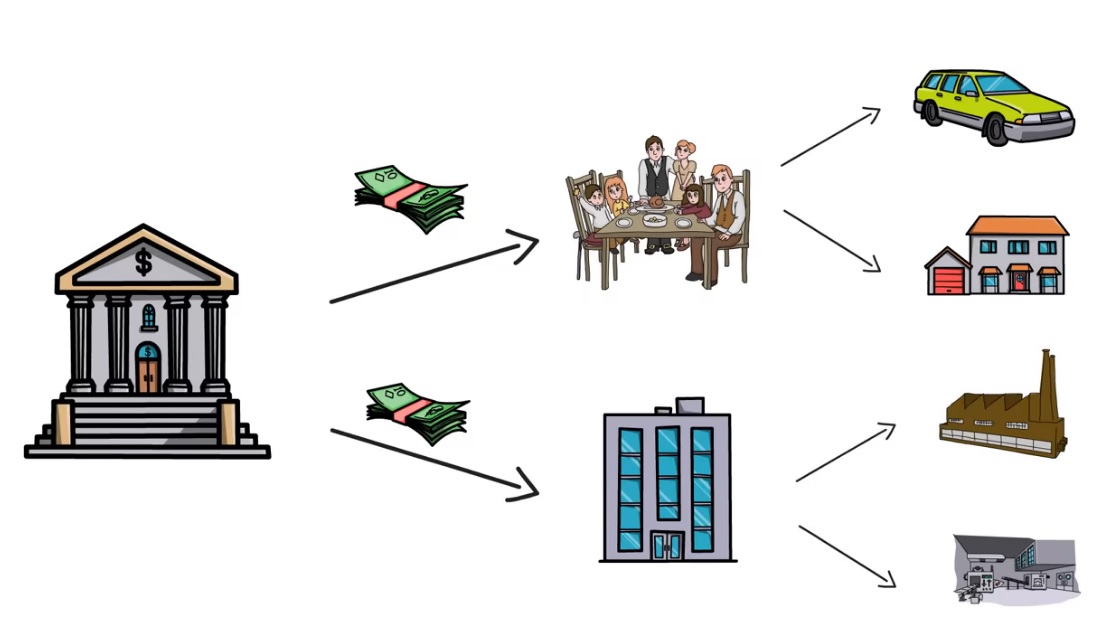
Si una financiera sabe que puede vender el paquete de préstamos a un gran banco de inmediato, su prioridad deja de ser la solvencia del cliente y pasa a ser la velocidad para colocar la mayor cantidad de créditos posibles para cobrar comisiones rápidas.
En el caso de los trabajadores del sector privado, la propuesta consiste en centralizar a través de Coelsa los flujos de pago destinados a cancelar los créditos. La asignación de esos fondos quedaría en manos del empleado, sin generar nuevas tareas administrativas para el empleador. El esquema busca ordenar el mecanismo de cobro y facilitar la participación de distintas entidades financieras.
Esa entrada al mercado financiero de nuevos jugadores hace suponer al equipo económico que bajarán las tasas. Pero es un supuesto bastante crédulo. Eliminar los topes a los intereses (lo que antes limitaba la usura) expone a los sectores más vulnerables o sobreendeudados a tasas de interés asfixiantes.
Por último, y en el mismo sentido, la quinta iniciativa fue pensada para los comerciantes. El Central quiere crear los cupones de crédito, un nuevo instrumento financiero para que los negocios puedan transformar las ventas con tarjeta de crédito en “cupones” negociables y transferibles. El instrumento tendría categoría de título ejecutivo, con oferta pública elegible para Fondos Comunes de Inversión abiertos, lo que le permitiría a los comerciantes acceder a tasas de financiamiento más bajas y contar con una alternativa para obtener mayor liquidez.
Al no haber tope de tasa, los intereses devoran rápidamente el capital. Para volver a llegar a fin de mes, el empleado se verá obligado a sacar un nuevo crédito para tapar el anterior, y quedará atrapado en el límite del 30% de retención de forma crónica.