

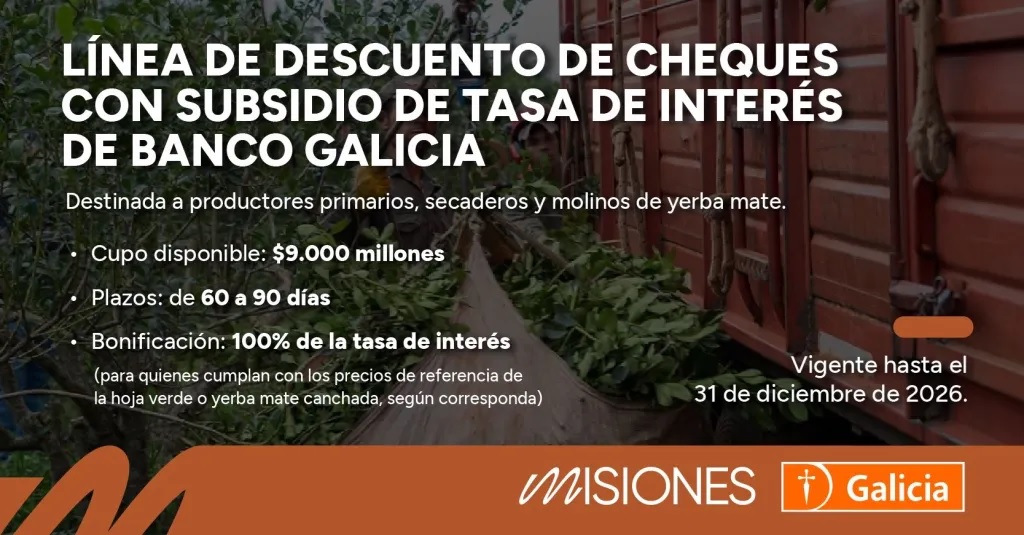
El Gobierno de Misiones amplió las herramientas de financiamiento destinadas a la cadena productiva de la yerba mate, tras alcanzar un acuerdo con Banco Galicia para incorporar a la entidad a la línea de descuento de cheques con tasa de interés bonificada. La medida está dirigida a productores primarios, secaderos y molinos, y cuenta con un cupo disponible de $9000 millones. Ya lo tiene en la misma prestación al Banco Macro, así duplica la oferta de financiación.
El ministro de Hacienda de Misiones, Adolfo Safrán, anunció que Banco Galicia se sumó oficialmente al programa provincial de financiamiento para el sector yerbatero. La entidad privada se incorpora a la línea de descuento de cheques con subsidio de tasa de interés para brindar liquidez en un contexto complejo para la actividad. El programa está diseñado para abarcar a prácticamente todos los actores de la cadena productiva, operando tanto para productores de hoja verde como para productores de yerba canchada
Hay tres grandes grupos de jugadores: Productores Primarios (individuales y minifundistas): Aquellos que cosechan y entregan la hoja verde.
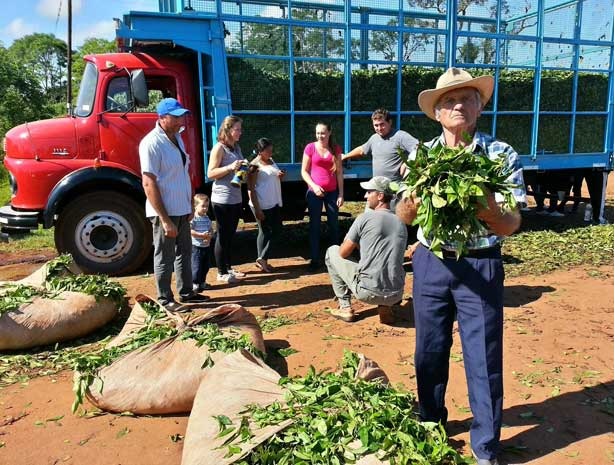
Secaderos (incluyendo Cooperativas y Acopiadores): Son quienes suelen recibir la hoja verde del productor y, en muchas ocasiones, entregan cheques propios a los colonos. También entran en el programa como productores de yerba mate canchada.
Molinos e Industrias: El último eslabón de la cadena en la provincia, encargado del empaquetado y comercialización final.
El sistema se activa según quién tenga el cheque físico o el eCheq (cheque digital) en la mano y necesite la liquidez. Por ende, funciona en dos sentidos comerciales
El Productor que cobró con un cheque diferido: Si un secadero, una cooperativa o un molino pagó un lote de hoja verde con un cheque a 60 días, el productor primario va al Galicia, demuestra que le pagaron el precio de referencia oficial por tu hoja y se cobra el 100% de la plata hoy.
El Secadero, Acopiador o Cooperativa que necesita pagarle al productor: Si un secadero le vendió yerba canchada a un molino y éste le pagó con un cheque a 60 o 90 días, el secadero puede ir al Galicia a descontar ese documento. Al demostrar que el molino le respetó el precio de referencia de la canchada, el secadero se hace con el efectivo de inmediato y tasa cero para poder salir a pagarle en efectivo y al día a sus propios colonos
Monto total: Se habilitó un cupo disponible de $9.000 millones.
Destinatarios: Productores primarios, secaderos y molinos de yerba mate de la provincia.
Plazos: Las operaciones de descuento de cheques tendrán plazos de 60 a 90 días.
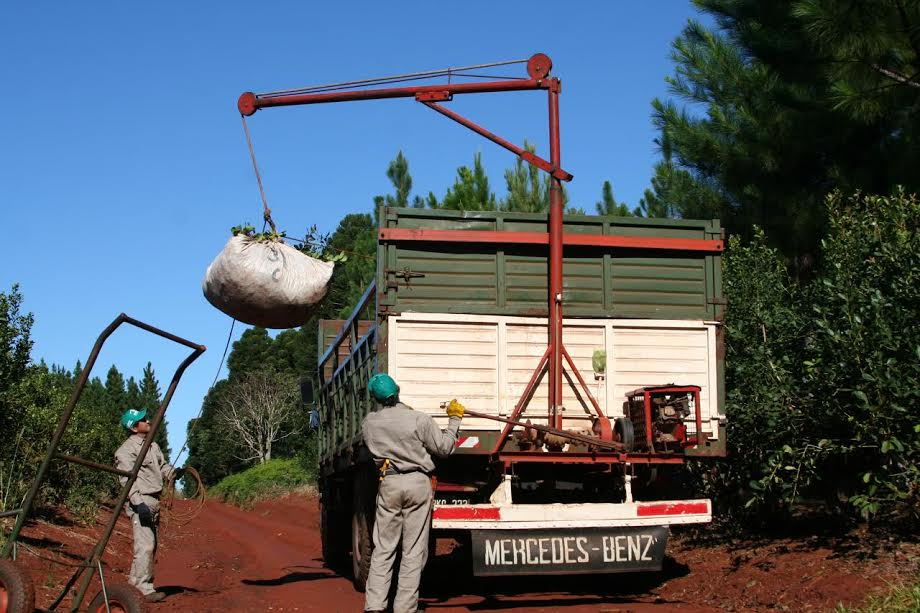
Tasa Cero (Subsidio del 100%): La Provincia subsidiará la totalidad de la tasa de interés exclusivamente a aquellos eslabones que cumplan con los precios de referencia fijados para la hoja verde o la yerba mate canchada.
Vigencia: El convenio entre el Gobierno de Misiones y la entidad bancaria se mantendrá vigente hasta el 31 de diciembre de 2026
Esta iniciativa busca contrarrestar la fuerte pérdida de rentabilidad y los desajustes de precios sufridos en la cadena productiva. Desde el sector oficial señalan que las dificultades se profundizaron tras la quita de las facultades regulatorias y de fijación de precios que ejercía el Instituto Nacional de la Yerba Mate (INYM). Con este nuevo convenio, que complementa herramientas vigentes con otras entidades, se intenta agilizar los cobros e incentivar el respeto de los valores mínimos en el mercado
Si un productor yerbatero llega al Banco Galicia con un cheque de $100.000 a 60 días, el sistema funcionará bajo el esquema tradicional de descuento de cheques, pero con el beneficio crítico del subsidio del 100% de la tasa de interés por parte de la Provincia.
El paso a paso del funcionamiento financiero se estructurará de la siguiente manera:
Presentación y Control de Precios: El productor presenta el cheque en la entidad. Para acceder al beneficio de «Tasa Cero», debe acreditar que la operación comercial respectiva respetó los precios mínimos de referencia vigentes para la hoja verde o la yerba canchada.
Cálculo del Descuento: El banco calcula el interés correspondiente por adelantar el dinero esos 60 días. En una operación normal, el banco le restaría ese interés (por ejemplo, $8.000) y le entregaría al productor solo $92.000. Ahora, el gobierno se hará cargo de esa diferencia y el productor cobrará 100 mil enteros.
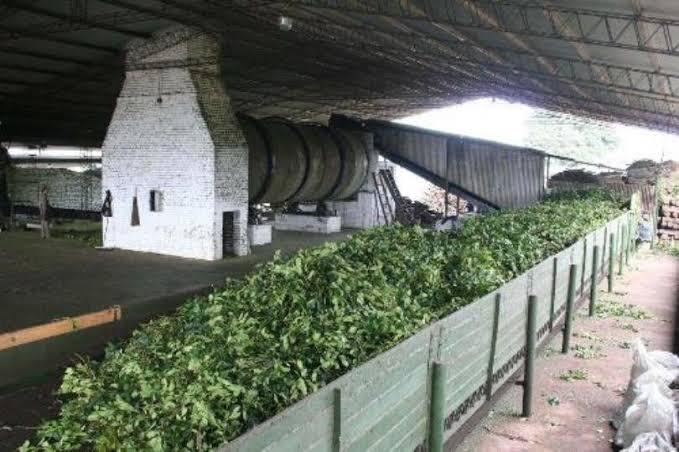
Desembolso Neto al Productor: Gracias al convenio, el productor recibe los $100.000 completos (o el valor neto descontando únicamente comisiones operativas o sellados estándar del banco, sin el costo financiero de la tasa).
Compensación de la Tasa: El interés que el banco dejó de cobrarle al productor es absorbido y pagado directamente por el Gobierno de Misiones a la entidad financiera. Al vencimiento de los 60 días, el banco cobra los $100.000 finales de la cuenta del emisor del cheque.
El anuncio oficial del ministro Adolfo Safrán no difundió de manera pública la tasa de interés base exacta que el Banco Galicia le cobra originalmente a la Provincia
Esta omisión en la comunicación pública de los convenios es habitual por dos razones financieras y operativas del programa:
La tasa es un acuerdo privado variable: El Banco Galicia fija una Tasa Nominal Anual (TNA) de mercado corporativa o de agronegocios exclusiva para el Gobierno de Misiones, que suele ajustarse en base a las fluctuaciones de la tasa de referencia del Banco Central (BCRA).
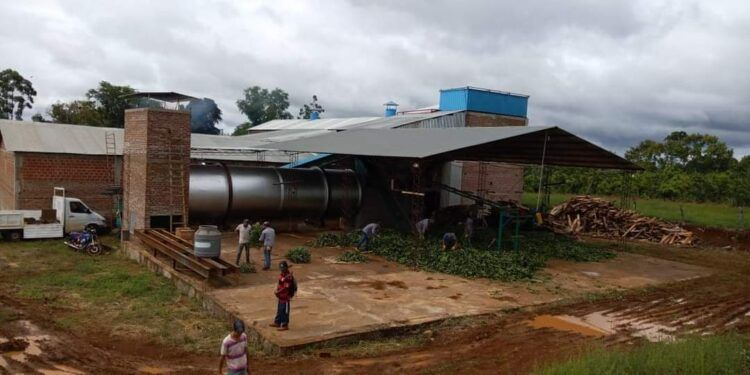
El productor está 100% blindado: Al estar subsidiada en su totalidad por el Gobierno provincial, el valor exacto de la tasa del banco es irrelevante para el bolsillo del productor yerbatero. Para quien entrega el cheque y cumple con los precios oficiales, el costo financiero nominal final es exactamente del 0%. [
Aunque el interés esté 100% subsidiado, el productor yerbatero deberá afrontar costos operativos e impositivos obligatorios. Estos gastos representan entre el 1.5% y el 3.5% del valor total del cheque, dependiendo de la modalidad y de su condición fiscal
Los costos Impositivos a tener en cuenta son
mpuesto a los Débitos y Créditos Bancarios («Impuesto al Cheque»): Es el costo más significativo. Para la acreditación de un cheque descontado se aplica la alícuota general del 1,2% (0,6% por el depósito y 0,6% por el cobro). Las empresas registradas formalmente como MiPyMEs pueden computar el 100% de este impuesto a cuenta de Ganancias, pero el descuento financiero inmediato ocurre igual.
Retenciones de Ingresos Brutos (Agencia de Tributaria Misiones – ATM): Si el productor no posee exenciones vigentes para la producción primaria en Misiones, el banco aplicará un porcentaje de retención en cuenta que suele oscilar entre el 0.5% y el 1%, a cuenta del impuesto provincial.
además haty Comisión por Descuento / Compra de Cheques: El banco cobra una tasa administrativa por la gestión operativa del legajo de descuento, la cual suele rondar entre el 0.4% y el 1% del valor nominal del cheque.
Ejemplo práctico: ¿Cuánto se lleva limpio el productor?
Si tomamos el ejemplo del cheque de $100.000 a 60 días, el cálculo estimado de lo que recibirá en mano en su cuenta corriente (asumiendo que no tiene exenciones especiales) sería el siguiente:
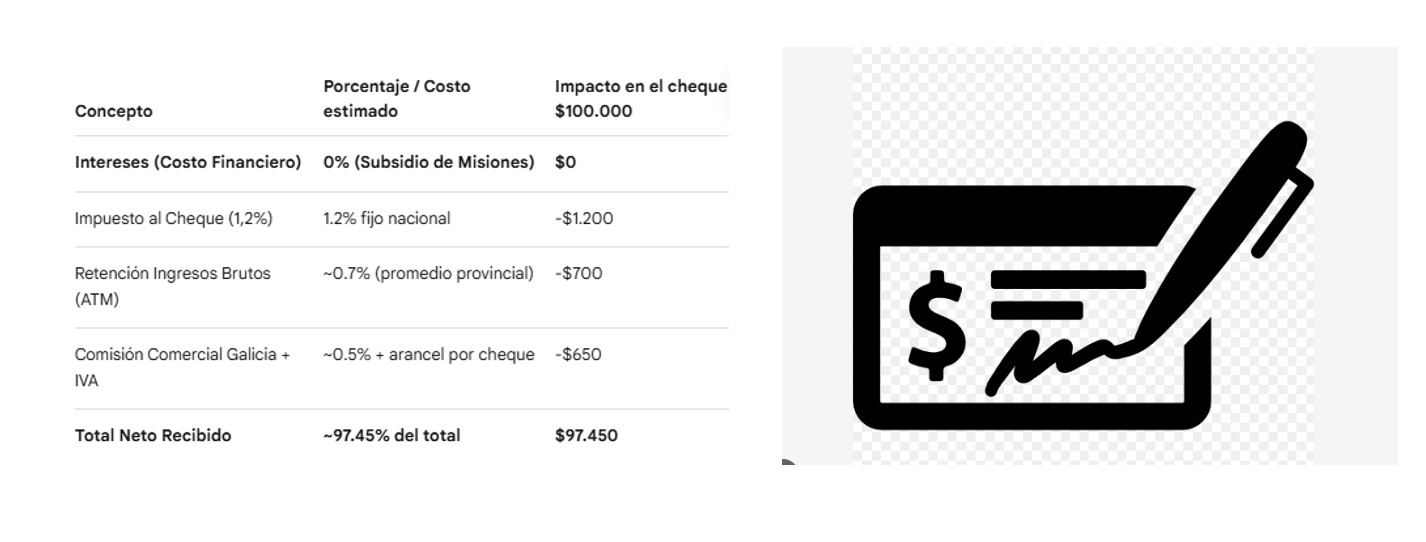
El productor yerbatero absorbe un costo total aproximado de $2.550 por adelantar su efectivo 60 días en lugar de perder un 10% o 15% del valor real si tuviera que pagar una tasa de mercado actual de descuento.
Si el trámite se realiza de forma 100% digital mediante eCheq en el home banking.
Los $8.000 del ejemplo anterior se basaban en un cálculo financiero real de mercado, no eran un número teórico al azar.
Para que un banco determine cuánto dinero cuesta adelantar efectivo (el interés del descuento), aplica una fórmula matemática estándar basada en la Tasa Nominal Anual (TNA), el monto del cheque y el tiempo de espera.
Para llegar exactamente a esos $8.000 de interés en un cheque de $100.000 a 60 días, el cálculo real del banco se basó en una TNA del 48,66%. La fórmula que aplica el banco detrás de escena es:
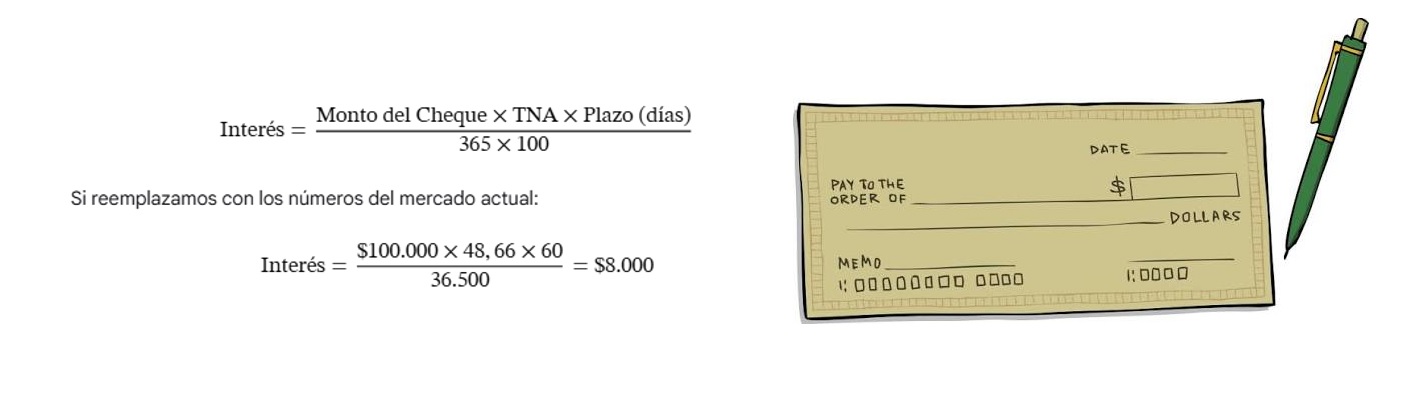
El Galicia hace exactamente esta cuenta matemática cuando se carga el cheque. La diferencia total del sistema radica en quién paga el resultado de esa fórmula:
Sin el subsidio: El banco resta los $8.000 al productor o tenedor del cheque (le deposita $92.000).
Con el subsidio de Misiones: El banco hace la cuenta, registra que el costo real son $8.000, se deposita los $100.000 al productor, y le envía la factura por esos $8.000 al Ministerio de Hacienda de la provincia para que el gobierno se los transfiera.
Otros beneficios
El Ejecutivo ofrece además una línea de préstamos con garantía de cesión o prenda de certificado de obra o factura o descuento de cheques/echeq emitidos por organismos del poder ejecutivo
Beneficiarios: empresas de la Provincia
Destino: Préstamos bancarios en pesos con garantía de cesión o prenda de certificados de obra y/o facturas emitidas por Organismos dependientes del Poder Ejecutivo Provincial
Plazo: 6 meses
TNA bonificada: 16% (tasa fija)
Cupo total: $8.000 millones
Vigencia: 31 de diciembre del 2026